Assurer un jeune conducteur sur la voiture des parents : le bon montage
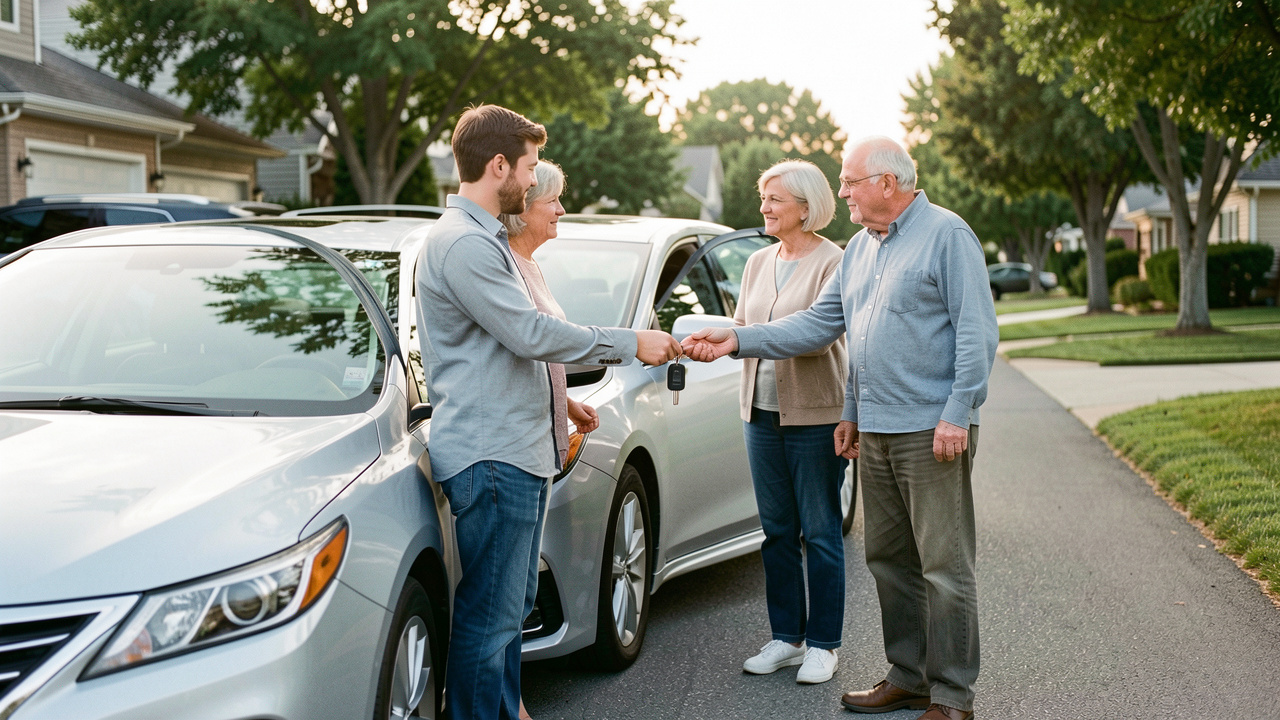
Votre adolescent vient d’obtenir son permis et veut prendre la voiture familiale le week-end. Le bon choix dépend de la fréquence réelle de conduite : prêt ponctuel, usage régulier ou véhicule utilisé chaque jour ne relèvent pas du même niveau de déclaration.
Pour assurer un jeune conducteur sur la voiture des parents sans risquer un litige après un sinistre, l’assureur doit connaître son profil et son usage. Le surcoût existe, surtout pendant les trois premières années, mais une déclaration adaptée protège aussi le budget familial.
Prêt de volant, conducteur secondaire ou contrat distinct : choisir selon l’usage
Un prêt de volant jeune conducteur convient à un usage rare : quelques sorties dans le mois, un retour de soirée ou un trajet de vacances. L’enfant reste alors conducteur occasionnel, à condition que le contrat autorise le prêt à un titulaire de permis récent.
Cette garantie varie fortement d’un contrat à l’autre. Certains assureurs acceptent le prêt sans restriction, d’autres appliquent une franchise majorée aux novices, limitent les garanties dommages ou excluent tout simplement les conducteurs ayant moins de trois ans de permis.
Si votre enfant prend le volant chaque week-end, l’assurance conducteur secondaire devient la solution cohérente. L’assureur l’ajoute nommément au contrat de la voiture familiale, avec sa date de permis, son éventuelle conduite accompagnée et ses antécédents d’assurance.
Le conducteur principal doit toutefois rester celui qui utilise le plus la voiture. Si le parent assure officiellement le véhicule mais que l’adolescent le conduit chaque jour pour aller étudier ou travailler, l’assureur peut y voir une fausse déclaration du risque, souvent appelée « fronting ».
Une voiture assurée directement au nom du jeune devient préférable lorsqu’il en a l’usage quotidien ou exclusif. Cette formule coûte davantage au départ, mais elle sépare les sinistres du contrat familial et lui donne un historique d’assurance clair dès la première année.
| Usage réel de la voiture familiale | Montage d’assurance adapté | Point à contrôler avant de prêter les clés |
|---|---|---|
| Quelques trajets par an | Prêt de volant autorisé | Absence d’exclusion « conducteur novice » |
| Un ou deux week-ends par mois | Conducteur secondaire déclaré | Montant de la surprime et franchise jeune permis |
| Tous les jours pour les études ou le travail | Contrat au nom du jeune conducteur | Qui est réellement conducteur principal |
| Deux enfants utilisent la même auto | Chaque utilisateur régulier déclaré | Conditions propres à chacun des permis |
| Trajet avec amis ou covoiturage | Contrat familial avec usage déclaré | Garantie des passagers et usage privé admis |
Le certificat d’immatriculation peut rester au nom d’un parent. Ce document ne décide pas à lui seul de l’identité du conducteur principal ; c’est l’usage constaté du véhicule qui compte lors de la souscription et, surtout, après un accident.
Pour une voiture prêtée à plusieurs membres du foyer, demandez un avenant écrit plutôt qu’une réponse orale. Il précise la qualité de conducteur secondaire, la date d’effet, les garanties conservées et les franchises applicables au jeune permis.
Mesurer le prix : surprime jeune permis, bonus et franchises
La surprime jeune permis explique l’essentiel de l’écart de tarif. Pour un conducteur titulaire du permis depuis moins de trois ans, la majoration réglementaire peut atteindre 100 % de la prime de référence la première année, puis 50 % la deuxième et 25 % la troisième, en l’absence de sinistre responsable.
La conduite accompagnée réduit ce plafond : la majoration maximale commence à 50 %, puis descend à 25 % et 12,5 %. Ces plafonds figurent dans le Code des assurances, mais chaque assureur fixe sa propre prime de base et peut proposer moins.
Ajouter un enfant à une assurance auto familiale peut donc rester moins cher qu’un contrat indépendant, car la voiture conserve le profil du conducteur principal et ses garanties existantes. Le coût final dépend aussi du modèle, de la puissance, du lieu de stationnement, du kilométrage et du niveau de couverture choisi.
Le bonus du parent ne se transfère pas automatiquement à l’enfant. Un conducteur secondaire peut faire valoir une expérience déclarée auprès d’un futur assureur, mais il ne repart pas avec le coefficient de réduction-majoration personnel de ses parents.
Un accident responsable sur la voiture familiale affecte le coefficient du contrat concerné, même si l’adolescent était au volant. Le coefficient est majoré de 25 % par sinistre responsable ; une petite économie de cotisation ne justifie donc pas de masquer un conducteur régulier.
Comparez le supplément annuel avec la franchise. Une formule qui ajoute peu à la cotisation mais prévoit 1 000 euros de franchise pour un conducteur novice peut coûter plus cher qu’une option secondaire mieux tarifée dès le premier accrochage en parking.
Éviter le refus d’indemnisation après un accident
En cas de collision, la responsabilité civile indemnise les tiers, car elle est obligatoire pour le véhicule assuré. Les dégâts de la voiture familiale dépendent ensuite de la formule souscrite : au tiers, tiers étendu ou tous risques, avec les exclusions et franchises prévues au contrat.
La garantie accident jeune conducteur mérite une lecture séparée. Souvent appelée garantie du conducteur, elle indemnise les blessures du conducteur responsable ; sans elle, ses propres dommages corporels ne sont pas couverts par la responsabilité civile de son véhicule.
Vérifiez le plafond d’indemnisation, le seuil d’incapacité permanente et l’étendue des préjudices couverts. Une garantie limitée à 100 000 euros et déclenchée au-delà de 10 % d’incapacité protège mal un jeune adulte gravement blessé, même sur un trajet court.
Le risque le plus sérieux vient de la fausse déclaration. Si le jeune est conducteur principal de fait alors qu’il n’est déclaré que comme occasionnel, l’assureur peut réduire l’indemnité ou contester la garantie selon les circonstances et les règles du contrat.
Après un sinistre, indiquez toujours le conducteur réel sur le constat amiable. Déclarer le parent à la place de l’enfant transforme un simple accident matériel en difficulté contractuelle et peut compromettre le renouvellement de l’assurance.
Les exclusions d’usage doivent aussi être lues. Prêter la voiture pour un trajet privé est une chose ; l’utiliser pour des livraisons rémunérées, du transport de personnes ou un déplacement professionnel régulier peut exiger une extension. Pour les trajets partagés sans rémunération, consultez aussi les règles de couverture du covoiturage par une assurance auto classique.
Assurer jeune conducteur voiture parents : la marche à suivre
Commencez par relever la date du permis, le mode d’apprentissage, le nombre de trajets prévus par mois et l’usage dominant de la voiture. Présentez ces données à l’assureur sans minimiser la fréquence : elles permettent d’obtenir une réponse exploitable et un tarif comparable.
Demandez un chiffrage en deux versions : prêt de volant autorisé au conducteur novice et ajout en assurance conducteur secondaire. Faites préciser par écrit la surprime jeune permis, la franchise dommages, la franchise vol, l’assistance et la garantie du conducteur.
Si l’enfant utilise l’auto chaque samedi et dimanche, l’ajout comme secondaire évite les zones grises. S’il la prend tous les jours tandis que le parent ne roule presque plus avec, basculez vers un contrat où il devient conducteur principal, même si la carte grise reste familiale.
Gardez l’avenant, les échanges avec l’assureur et les relevés d’information. Ces documents aideront le jeune à prouver son expérience lorsqu’il assurera son propre véhicule, par exemple après avoir contrôlé les points clés lors d’un achat de voiture d’occasion.
Le montage le plus sûr pour des trajets de week-end réguliers reste donc la déclaration comme conducteur secondaire. Il augmente la prime de façon transparente, maintient les garanties utiles et évite qu’un accident banal ne se transforme en refus d’indemnisation pour toute la famille.